
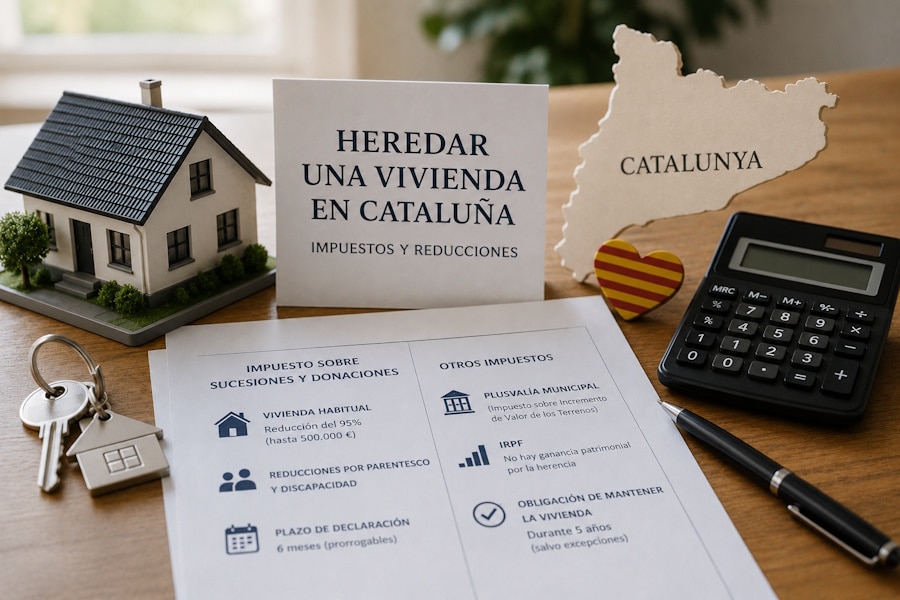
Heredar una vivienda en Cataluña implica asumir una serie de trámites sucesorios y obligaciones fiscales que conviene conocer desde el momento del fallecimiento. Cuando el inmueble era la vivienda habitual del causante, la normativa tributaria catalana contempla importantes beneficios fiscales que pueden reducir considerablemente la tributación, siempre que se cumplan determinados requisitos relacionados con el parentesco, la naturaleza del inmueble y su mantenimiento posterior.
Además del Impuesto sobre Sucesiones y Donaciones, debe analizarse la posible plusvalía municipal, mientras que la adquisición hereditaria no genera por sí misma una ganancia patrimonial en el IRPF. Por este motivo, conocer previamente las reglas aplicables resulta fundamental para calcular correctamente el coste fiscal de recibir una vivienda por herencia.
Qué impuestos hay que pagar al heredar una vivienda en Cataluña
Cuando una persona física recibe una vivienda mediante herencia, el principal tributo que debe analizar es el Impuesto sobre Sucesiones y Donaciones. Se trata de un impuesto estatal cuya gestión está cedida a las comunidades autónomas. Cataluña dispone de normativa propia en materia de reducciones, tarifas, coeficientes y bonificaciones, por lo que el resultado puede ser muy diferente al de una sucesión sometida a las reglas de otra comunidad autónoma.
Además del Impuesto sobre Sucesiones, cuando se hereda un inmueble urbano puede existir obligación de liquidar el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido habitualmente como plusvalía municipal.
El tercer impuesto que suele generar dudas es el IRPF. El simple hecho de recibir una vivienda mediante herencia no obliga al heredero a declarar una ganancia patrimonial en su declaración de la renta. La situación será diferente si posteriormente alquila o vende el inmueble. Por tanto, para conocer cuánto cuesta realmente heredar una vivienda en Cataluña deben estudiarse separadamente estos tres impuestos y las circunstancias concretas de la sucesión.
Cuándo se aplica el Impuesto sobre Sucesiones de Cataluña
En las adquisiciones por causa de muerte resulta fundamental determinar qué normativa autonómica corresponde aplicar. En términos generales, para determinar la comunidad autónoma competente se atiende a la residencia habitual del fallecido conforme a las reglas previstas en la normativa sobre financiación autonómica.
La residencia habitual a estos efectos se determina teniendo en consideración dónde permaneció el causante un mayor número de días durante los cinco años inmediatamente anteriores al fallecimiento.
Esta cuestión puede resultar especialmente relevante cuando una persona tenía propiedades en diferentes territorios o había cambiado de residencia durante sus últimos años.
Que la vivienda heredada esté situada en Cataluña no constituye por sí solo el único elemento que determina necesariamente la aplicación de la normativa catalana del Impuesto sobre Sucesiones. Deben comprobarse las correspondientes reglas de conexión.
La reducción por heredar la vivienda habitual
Uno de los beneficios fiscales más importantes aparece cuando el inmueble heredado tenía la consideración de vivienda habitual del fallecido. La normativa catalana permite aplicar, cuando concurren los requisitos exigidos, una reducción del 95 % del valor de la vivienda habitual a efectos del Impuesto sobre Sucesiones.
Esta reducción está sometida a un límite conjunto de 500.000 euros respecto del valor de la vivienda. Cuando existen varios beneficiarios, el límite debe distribuirse entre ellos en proporción a su participación, con las particularidades y mínimos individuales previstos legalmente.
Esto puede producir una reducción muy significativa de la base sobre la que posteriormente se calcula el impuesto. Sin embargo, no debe interpretarse como una bonificación general del 95 % sobre el impuesto final. Se trata de una reducción que opera sobre el valor computable de la vivienda antes de calcular la cuota tributaria. Esta diferencia resulta importante para evitar expectativas incorrectas acerca de cuánto deberá pagarse finalmente.
Cuándo se considera que el inmueble era la vivienda habitual
Para disfrutar de este beneficio fiscal no basta con que el causante fuese propietario de una vivienda. El inmueble debe reunir los requisitos necesarios para tener la consideración de vivienda habitual. Como criterio general, esta condición está vinculada a las reglas establecidas para la vivienda habitual en la normativa del IRPF.
La vivienda debe haber constituido la residencia del contribuyente durante el periodo exigido legalmente, aunque existen excepciones cuando concurren determinadas circunstancias que justifican un cambio anterior de domicilio.
La normativa catalana también contempla situaciones especialmente relevantes para las personas mayores. Si en el momento del fallecimiento el causante ya no residía en una vivienda de su propiedad, puede conservarse la consideración de habitual respecto de la que hubiera tenido esta condición en determinados periodos anteriores.
Asimismo, existen reglas específicas cuando la persona fallecida había pasado a residir en un centro residencial o sociosanitario. Estas previsiones resultan importantes porque trasladarse a una residencia durante los últimos años de vida no significa necesariamente perder de manera automática el beneficio fiscal relacionado con la anterior vivienda habitual.
Trasteros y plazas de aparcamiento
La consideración de vivienda habitual puede extenderse, bajo determinados requisitos, a ciertos elementos asociados a la vivienda. Puede comprender un trastero y hasta dos plazas de aparcamiento situadas en el mismo edificio o complejo urbanístico. Para ello deben cumplirse las condiciones establecidas por la normativa, entre ellas que estos elementos se encontraran a disposición del causante en el momento correspondiente y no hubieran sido cedidos a terceros.
Este aspecto puede tener una incidencia económica apreciable cuando el inmueble heredado se encuentra en Barcelona u otras localidades donde las plazas de aparcamiento y los trasteros disponen de un valor significativo. Por ello, al preparar el inventario hereditario resulta conveniente identificar correctamente todos los elementos vinculados a la vivienda.
Quién puede beneficiarse de la reducción del 95 %
El beneficio fiscal por adquisición de la vivienda habitual no resulta aplicable indistintamente a cualquier heredero. La normativa contempla su aplicación, cumpliéndose los demás requisitos, a determinados familiares del fallecido, como el cónyuge, descendientes y ascendientes. También pueden beneficiarse determinados parientes colaterales hasta el tercer grado, aunque en estos casos existen requisitos adicionales.
En particular, cuando se trata de determinados parientes colaterales se exige que tengan más de 65 años y que hayan convivido con el causante durante, al menos, los dos años anteriores al fallecimiento. Por tanto, conocer la relación familiar entre el causante y el beneficiario es esencial para determinar el tratamiento fiscal de la vivienda.
La obligación de mantener la vivienda durante cinco años
La aplicación de la reducción por vivienda habitual está vinculada a una obligación de mantenimiento. Como regla general, el beneficiario debe conservar la vivienda en su patrimonio durante los cinco años siguientes al fallecimiento del causante, salvo que fallezca durante este periodo.
Esto no significa necesariamente que el heredero esté obligado a vivir personalmente en ella durante esos cinco años. Lo relevante a efectos del beneficio analizado es cumplir las condiciones de mantenimiento establecidas por la normativa.
La venta anticipada puede provocar la pérdida de la reducción si no concurre alguna de las posibilidades previstas legalmente. En ese supuesto podría ser necesario presentar una autoliquidación complementaria y satisfacer las cantidades correspondientes derivadas de la pérdida del beneficio.
Por esta razón, antes de vender una vivienda heredada sobre la que se aplicó esta reducción resulta especialmente importante comprobar las consecuencias fiscales de la operación.
Se puede vender la vivienda antes de cinco años
La normativa contempla determinadas alternativas que permiten mantener el beneficio fiscal aunque la vivienda heredada sea transmitida antes de finalizar el periodo general de mantenimiento.
Entre ellas se encuentra la posibilidad de reinvertir el importe obtenido en la adquisición de otra vivienda que vaya a constituir la vivienda habitual del heredero, siempre que se respeten los requisitos y plazos establecidos.
También se contempla, en las condiciones previstas legalmente, la utilización del importe para amortizar el préstamo o crédito hipotecario destinado a adquirir la vivienda habitual del beneficiario.
La reinversión debe realizarse dentro del plazo establecido, que adquiere especial importancia para conservar la reducción aplicada inicialmente.
En consecuencia, vender rápidamente el inmueble después de heredar una vivienda en Cataluña requiere analizar previamente cómo puede afectar la operación al Impuesto sobre Sucesiones ya liquidado.
Las reducciones por parentesco
La reducción correspondiente a la vivienda habitual puede coexistir con otras reducciones personales previstas por la normativa catalana. Una de las más importantes es la reducción por parentesco.
Las cantidades dependen de la relación existente entre el fallecido y el heredero. Para los hijos mayores de 21 años y el cónyuge, por ejemplo, la reducción general por parentesco alcanza los 100.000 euros. Para otros descendientes y ascendientes existen cantidades diferentes.
Los descendientes menores de 21 años cuentan con una reducción que puede incrementarse en función de su edad hasta alcanzar el límite establecido legalmente.
Los familiares incluidos en grupos de parentesco más alejados disponen de reducciones considerablemente inferiores. Estas cantidades se aplican dentro del proceso de determinación de la base liquidable y pueden acumularse con otros beneficios cuando la normativa lo permite.
Reducciones por discapacidad y edad
Las circunstancias personales del heredero también pueden modificar sustancialmente la tributación. La normativa catalana contempla reducciones específicas para personas con determinados grados de discapacidad.
Cuando se alcanza el porcentaje mínimo establecido legalmente, puede aplicarse una reducción adicional significativa, que aumenta para los grados de discapacidad más elevados. Asimismo, existe una reducción específica para determinadas personas de 75 años o más pertenecientes al grupo de parentesco correspondiente.
Esta reducción por edad presenta incompatibilidades con determinados beneficios por discapacidad, por lo que debe estudiarse qué opción resulta aplicable en cada situación. La tributación final de una herencia no depende, por tanto, exclusivamente del valor de la vivienda. El parentesco, la edad, las circunstancias personales y el patrimonio preexistente del heredero pueden influir en el resultado.
Las bonificaciones en la cuota del Impuesto sobre Sucesiones
Después de aplicar las reducciones correspondientes se obtiene la base liquidable sobre la que se calcula la cuota tributaria. La normativa catalana establece una tarifa progresiva y contempla posteriormente determinadas bonificaciones para familiares próximos.
Estas bonificaciones pueden reducir la cantidad que finalmente debe ingresarse y su porcentaje depende de diferentes factores, entre ellos el grupo de parentesco y la base sobre la que se aplica.
Por este motivo, dos personas que hereden viviendas del mismo valor pueden acabar pagando cantidades diferentes. No resulta correcto calcular el impuesto aplicando simplemente un porcentaje fijo al valor del inmueble. Deben analizarse sucesivamente el valor de la adquisición, las reducciones aplicables, la tarifa, los coeficientes correspondientes y las posibles bonificaciones.
Un ejemplo de cómo puede reducirse la tributación
Puede imaginarse el caso de una hija mayor de 21 años que recibe la vivienda habitual de su padre con un valor de 650.000 euros. Si se cumplen todos los requisitos para aplicar la reducción correspondiente a vivienda habitual, la base inicialmente considerada puede reducirse significativamente dentro de los límites establecidos legalmente.
A esta ventaja podría añadirse la reducción por parentesco correspondiente a una hija mayor de 21 años. Solamente después de aplicar las reducciones procedentes se calcularía la cuota conforme a la tarifa del impuesto, los coeficientes aplicables y las posibles bonificaciones.
El ejemplo permite comprobar por qué el valor de mercado o fiscal de la vivienda no equivale a la cantidad sobre la que necesariamente terminará tributando el heredero. Cada sucesión requiere realizar el cálculo atendiendo a sus circunstancias concretas.
Plazo para pagar el Impuesto sobre Sucesiones
El plazo general para presentar y pagar el Impuesto sobre Sucesiones en Cataluña es de seis meses desde la fecha del fallecimiento. Este periodo puede resultar relativamente breve cuando existen varios inmuebles, dificultades para localizar documentación, desacuerdos entre los herederos o problemas para determinar el valor y composición del patrimonio.
La normativa permite solicitar una prórroga de otros seis meses. Para beneficiarse de ella debe solicitarse dentro de los cinco primeros meses desde el fallecimiento. La ampliación del plazo puede generar los correspondientes intereses de demora. Por ello, aunque inicialmente parezca existir tiempo suficiente, resulta conveniente comenzar la preparación de la sucesión con antelación.
Modelos para liquidar el Impuesto sobre Sucesiones
La liquidación del impuesto requiere presentar la documentación tributaria correspondiente ante la Agencia Tributaria de Cataluña. El modelo 650 contiene la autoliquidación individual del Impuesto sobre Sucesiones correspondiente a cada contribuyente.
Cuando existen varios herederos o legatarios, cada uno deberá presentar su correspondiente autoliquidación. El modelo 660 contiene la información relativa a la sucesión, los bienes y derechos que integran el patrimonio hereditario y las personas interesadas.
Junto con estos modelos debe aportarse la documentación necesaria para acreditar la sucesión y la adquisición realizada. La escritura de aceptación y adjudicación de herencia constituye el documento público en el que pueden formalizarse las operaciones de inventario, aceptación, partición y adjudicación de los bienes hereditarios.
La plusvalía municipal al heredar una vivienda
Además del Impuesto sobre Sucesiones, la adquisición hereditaria de un inmueble urbano puede generar el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana. Este tributo es conocido habitualmente como plusvalía municipal.
Su gestión corresponde al ayuntamiento del municipio en el que se encuentra el terreno y grava, cuando concurren sus presupuestos, el incremento de valor experimentado por el suelo urbano. En las transmisiones por fallecimiento, la obligación tributaria corresponde al heredero o legatario que adquiere el inmueble.
El plazo general en estas transmisiones es de seis meses desde el fallecimiento, con posibilidad de solicitar la prórroga prevista hasta alcanzar un año. La cantidad que debe satisfacerse dependerá de las características del inmueble, del periodo correspondiente y de las reglas aplicables en el municipio.
Qué ocurre con el IRPF al recibir la vivienda
El simple hecho de heredar una vivienda en Cataluña no genera para el beneficiario una ganancia patrimonial que deba incluir en su declaración del IRPF. La legislación del impuesto establece que no existe ganancia o pérdida patrimonial como consecuencia de la transmisión lucrativa por causa de muerte.
Esto significa que recibir el inmueble no obliga por sí mismo al heredero a pagar IRPF por el aumento de su patrimonio. Sin embargo, la situación puede cambiar posteriormente. Si decide alquilar la vivienda, las rentas obtenidas deberán tributar conforme a las reglas aplicables a los rendimientos inmobiliarios.
Si posteriormente vende el inmueble, deberá analizarse la posible ganancia o pérdida patrimonial derivada de la diferencia entre los valores fiscalmente relevantes de adquisición y transmisión.
Qué valor debe darse a la vivienda heredada
La valoración del inmueble constituye uno de los elementos fundamentales de la liquidación tributaria. Actualmente, para los inmuebles sujetos al sistema de valor de referencia del Catastro, este valor tiene una especial importancia en la determinación de la base imponible del Impuesto sobre Sucesiones.
Cuando exista valor de referencia, debe analizarse conforme a la normativa tributaria aplicable. Si el valor declarado por los interesados es superior, también puede tener consecuencias en la determinación de la base. Cuando el inmueble no disponga de valor de referencia, deberán aplicarse las reglas de valoración correspondientes.
La cifra utilizada no solo afecta al Impuesto sobre Sucesiones. También puede adquirir importancia si el heredero decide vender posteriormente la propiedad, puesto que el valor de adquisición hereditaria será relevante para calcular una eventual ganancia patrimonial.
Aceptar una herencia con una vivienda hipotecada
Recibir una vivienda no significa necesariamente adquirir un inmueble libre de cargas. Puede existir una hipoteca pendiente, deudas vinculadas al patrimonio hereditario u otras obligaciones del fallecido. Por ello, antes de aceptar una herencia resulta conveniente conocer no solo el valor de los bienes, sino también las cargas y deudas existentes.
La existencia de una hipoteca debe analizarse conjuntamente con la situación del préstamo garantizado. La garantía hipotecaria y la deuda constituyen conceptos relacionados pero jurídicamente diferenciados.
Además, la herencia puede contener otros pasivos que influyan en la decisión de aceptar pura y simplemente o valorar otras posibilidades previstas por el derecho sucesorio. Una adecuada elaboración del inventario permite disponer de una visión más precisa del patrimonio que realmente se está adquiriendo.
Varios herederos de una misma vivienda
Es frecuente que una vivienda sea heredada conjuntamente por varios hermanos u otros beneficiarios. En este supuesto cada heredero puede adquirir una cuota sobre el inmueble conforme a la partición realizada.
La situación de copropiedad puede mantenerse, pero también pueden plantearse otras soluciones. Uno de los coherederos puede adjudicarse la vivienda compensando económicamente a los demás cuando jurídicamente proceda, o puede acordarse posteriormente su venta.
Estas decisiones pueden tener consecuencias fiscales propias, por lo que conviene analizarlas antes de formalizar la partición. Una adecuada planificación de la escritura de herencia puede resultar especialmente importante cuando alguno de los herederos desea conservar el inmueble mientras que los demás prefieren recibir dinero u otros bienes.
La escritura de aceptación y adjudicación de herencia
Para inscribir la vivienda heredada a nombre de los nuevos propietarios resulta habitualmente necesario formalizar documentalmente la sucesión y presentar posteriormente el título correspondiente en el Registro de la Propiedad. En la escritura de aceptación y adjudicación pueden identificarse los herederos, relacionarse los bienes y deudas, valorar el patrimonio y efectuar las adjudicaciones correspondientes.
También permite documentar adecuadamente quién adquiere la vivienda y en qué proporción. Antes de preparar la escritura deben obtenerse documentos como los certificados relacionados con el fallecimiento y últimas voluntades, el testamento o, cuando no exista, la correspondiente declaración de herederos. La correcta preparación de la documentación facilita posteriormente la liquidación fiscal y la inscripción registral de la propiedad.
Planificación fiscal antes de repartir la herencia
La fiscalidad no debería analizarse únicamente después de decidir cómo se reparten los bienes. Cuando existen varios herederos y diferentes activos, la forma de efectuar las adjudicaciones puede tener consecuencias jurídicas y tributarias que conviene estudiar previamente.
También resulta importante comprobar qué reducciones pueden aplicarse y qué obligaciones de mantenimiento comportan. Aplicar un beneficio fiscal sin conocer sus condiciones posteriores puede generar problemas si, poco tiempo después, el heredero decide vender la vivienda.
La planificación sucesoria realizada durante la vida del propietario también puede facilitar la transmisión futura, especialmente cuando el patrimonio está formado por inmuebles de elevado valor o existen varios descendientes.
Heredar una vivienda en Cataluña con seguridad jurídica
La fiscalidad de una herencia inmobiliaria depende de numerosos factores: valor del inmueble, parentesco, edad, situación personal del heredero, carácter habitual de la vivienda y posibles bonificaciones. A ello se añaden cuestiones sucesorias relacionadas con el testamento, la existencia de otros herederos, las deudas y la forma de realizar las adjudicaciones.
Por esta razón, heredar una vivienda en Cataluña requiere analizar conjuntamente los aspectos civiles, fiscales y registrales de la operación. La Notaría Bosch en Barcelona, interviene en testamentos, declaraciones de herederos y escrituras de aceptación y adjudicación de herencia. En las sucesiones que incluyen viviendas, una correcta preparación documental permite coordinar las adjudicaciones con las obligaciones fiscales y facilitar posteriormente la inscripción de los inmuebles a nombre de los herederos.

Equipo de profesionales de la Notaría Bosch de Barcelona.
Deja tu comentario