
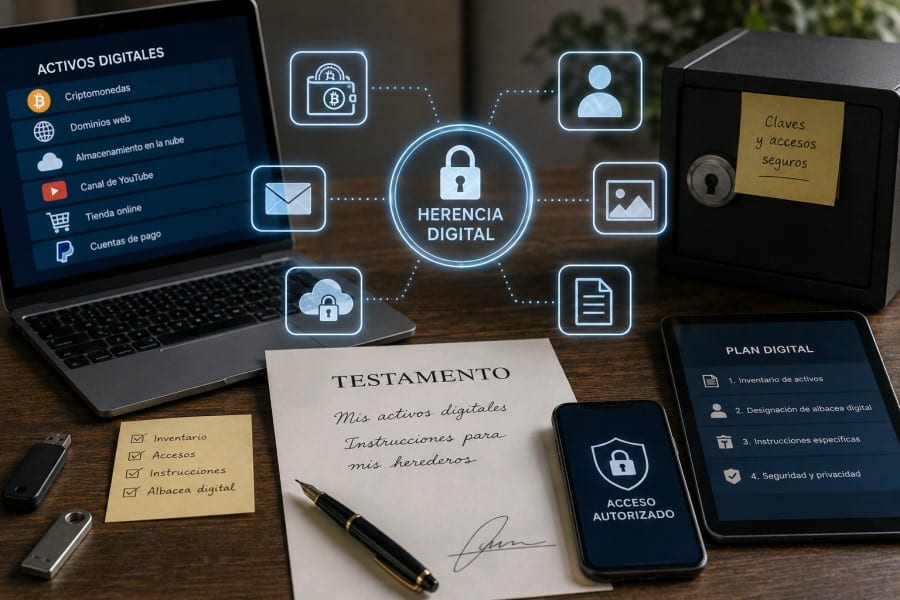
La progresiva digitalización de la vida personal y económica ha provocado que una parte cada vez más importante del patrimonio de una persona ya no se encuentre únicamente en viviendas, cuentas bancarias o inversiones tradicionales. Criptomonedas, dominios de Internet, negocios online, saldos en plataformas digitales, archivos almacenados en la nube y contenidos monetizados pueden sobrevivir a su titular. La herencia de activos digitales plantea, por ello, nuevos retos dentro del derecho sucesorio: determinar qué elementos son realmente transmisibles, quién puede acceder a ellos y cómo deben dejarse instrucciones para que los herederos puedan localizarlos y gestionarlos sin comprometer la privacidad del fallecido.
Qué se entiende por herencia de activos digitales
La herencia digital puede entenderse como el conjunto de bienes, derechos, contenidos y relaciones vinculados al entorno digital que permanecen después del fallecimiento de una persona.
Sin embargo, no todos estos elementos tienen la misma naturaleza jurídica. Existe una diferencia fundamental entre los activos digitales con contenido económico y aquellos elementos vinculados fundamentalmente a la esfera personal, sentimental o privada del fallecido.
Una cartera de criptomonedas puede representar un patrimonio económico transmisible. Una cuenta de correo electrónico, en cambio, puede contener años de comunicaciones privadas que no deben tratarse de la misma manera.
Esta distinción resulta esencial para determinar qué elementos forman realmente parte del caudal hereditario y cuáles requieren simplemente establecer instrucciones sobre su conservación, eliminación o gestión después del fallecimiento.
Activos digitales con valor económico
Los activos digitales patrimoniales son aquellos susceptibles de valoración económica y que, siempre que sean transmisibles, pueden formar parte de la herencia.
Las criptomonedas constituyen uno de los ejemplos más evidentes. Bitcoin, Ethereum y otros criptoactivos pueden alcanzar valores elevados y formar parte del patrimonio del fallecido del mismo modo que otros activos financieros, aunque sus características técnicas obliguen a adoptar precauciones específicas.
También pueden existir tokens digitales, determinados NFT, saldos en monederos electrónicos, cuentas de pago, inversiones gestionadas mediante plataformas digitales y derechos económicos vinculados a negocios desarrollados en Internet.
A estos elementos pueden añadirse nombres de dominio con valor económico, determinados derechos sobre software, tiendas online, páginas web rentables o ingresos derivados de contenidos digitales.
En todos estos casos resulta necesario comprobar tanto la naturaleza del activo como las condiciones contractuales que regulan su utilización y transmisión.
Negocios online y contenidos monetizados
La herencia de activos digitales adquiere especial relevancia cuando el fallecido desarrollaba una actividad económica en Internet. Un canal audiovisual puede generar ingresos publicitarios de manera continuada. Una página web puede obtener beneficios mediante publicidad o programas de afiliación. Una tienda electrónica puede disponer de inventario, derechos de cobro, contratos y una cartera de clientes.
También existen creadores que obtienen ingresos mediante suscripciones, licencias, contenidos digitales o derechos relacionados con su propiedad intelectual. En estos supuestos, el fallecimiento no afecta únicamente a unas credenciales de acceso. Puede existir una verdadera unidad económica cuyo funcionamiento depende de plataformas, dominios, cuentas de pago, contratos y sistemas informáticos.
La planificación sucesoria debería identificar estos elementos y establecer quién deberá gestionar la actividad, especialmente cuando su interrupción inmediata pueda provocar una pérdida importante de valor.
Junto a los bienes de naturaleza económica existe un patrimonio digital estrechamente relacionado con la personalidad del fallecido. Las cuentas en redes sociales pueden contener fotografías, vídeos, publicaciones y conversaciones acumuladas durante años. Las cuentas de correo electrónico pueden conservar comunicaciones personales o profesionales, mientras que los servicios de almacenamiento en la nube pueden contener miles de fotografías y documentos familiares.
Estos contenidos pueden tener un enorme valor sentimental sin ser necesariamente bienes hereditarios de naturaleza patrimonial. Además, su acceso plantea cuestiones relacionadas con la intimidad y la protección de la voluntad del fallecido.
La posibilidad técnica de acceder a una cuenta no significa necesariamente que exista un derecho jurídico ilimitado para consultar toda la información almacenada en ella. Por ello, resulta especialmente importante diferenciar entre gestionar una cuenta después del fallecimiento y acceder a sus comunicaciones privadas.
Qué establece la legislación española
La regulación española contiene diferentes normas que pueden afectar a la herencia de activos digitales. Desde la perspectiva sucesoria general, la herencia comprende los bienes, derechos y obligaciones que no se extinguen con el fallecimiento. Este principio permite integrar en el patrimonio hereditario aquellos activos digitales que tengan naturaleza económica y sean transmisibles.
Por otra parte, la Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales, regula determinados aspectos relacionados con los datos y contenidos digitales de las personas fallecidas.
La normativa contempla la posibilidad de que determinadas personas legitimadas soliciten actuaciones relacionadas con los datos del fallecido y permite establecer instrucciones sobre el destino de los contenidos gestionados por prestadores de servicios digitales.
La voluntad expresada en vida adquiere una especial importancia, ya que permite determinar quién podrá intervenir y qué deberá hacerse con determinados contenidos.
La regulación específica de las voluntades digitales en Cataluña
Cataluña dispone de una regulación propia especialmente relevante para la planificación de la herencia digital. La Ley 10/2017, de voluntades digitales, introdujo modificaciones en el Código Civil de Cataluña destinadas a regular la gestión de la presencia digital de una persona después de su fallecimiento o en determinadas situaciones de pérdida de capacidad.
El derecho catalán permite que una persona establezca voluntades relativas a sus cuentas digitales y designe a otra para ejecutarlas. Esta regulación concede una importancia especial a la privacidad del causante. La gestión de cuentas y archivos digitales no debe confundirse con un derecho indiscriminado de los herederos a acceder a todas las comunicaciones privadas.
La existencia de instrucciones claras permite determinar con mayor precisión qué debe conservarse, eliminarse, entregarse o gestionarse y quién estará encargado de hacerlo.
Qué es el denominado testamento digital
La expresión «testamento digital» puede llevar a pensar que existe una modalidad completamente independiente del testamento tradicional. En realidad, la planificación de los activos digitales puede incorporarse al testamento y coordinarse con otros documentos e instrucciones.
El objetivo consiste en determinar qué deberá suceder con el patrimonio y la presencia digital después del fallecimiento. La planificación puede establecer quién recibirá los activos digitales transmisibles y qué persona estará encargada de ejecutar las instrucciones relativas a cuentas, archivos y contenidos personales.
También puede indicar qué perfiles deben eliminarse, cuáles se desea conservar y qué archivos familiares deben ponerse a disposición de determinadas personas. La correcta coordinación entre estas instrucciones y el testamento permite evitar contradicciones y facilita que la voluntad del causante pueda cumplirse.
Crear un inventario de activos digitales
Uno de los principales problemas de la herencia de activos digitales es que los herederos pueden desconocer completamente su existencia. Una persona puede mantener criptomonedas en distintas carteras, disponer de varios dominios, tener saldos en plataformas internacionales y almacenar documentación importante en servicios en la nube.
Si nadie conoce estos activos, pueden permanecer bloqueados o incluso perderse definitivamente. Por esta razón, resulta conveniente elaborar un inventario actualizado que identifique las cuentas y activos relevantes.
Este inventario puede recoger la plataforma utilizada, el tipo de activo, la forma de localizarlo y aquella información necesaria para que la persona designada conozca su existencia. No obstante, identificar un activo no implica necesariamente incluir directamente sus contraseñas o claves privadas en el testamento.
Por qué no deberían incluirse contraseñas en el testamento
La seguridad constituye un aspecto fundamental de cualquier planificación digital. Incorporar directamente contraseñas, claves privadas o frases de recuperación en un testamento notarial no suele constituir el sistema más adecuado. Las credenciales pueden cambiar con frecuencia y determinados secretos criptográficos proporcionan control inmediato sobre activos de elevado valor.
Además, actualizar una contraseña no debería obligar a modificar continuamente el testamento. Una solución más adecuada consiste en separar las instrucciones jurídicas del sistema técnico utilizado para conservar las credenciales.
Pueden emplearse gestores de contraseñas, documentos cifrados u otros mecanismos seguros, dejando instrucciones suficientes para que la persona designada sepa dónde localizar la información cuando resulte necesario.
La planificación debe buscar un equilibrio entre dos necesidades: permitir que los activos sean recuperables después del fallecimiento y evitar que puedan ser utilizados indebidamente durante la vida del titular.
Criptomonedas y claves privadas
Las criptomonedas representan uno de los mayores retos prácticos de la herencia de activos digitales. Cuando los criptoactivos se encuentran custodiados por una plataforma, puede existir un procedimiento para acreditar el fallecimiento y la condición de heredero. La situación cambia cuando los activos se encuentran en una cartera cuya custodia corresponde exclusivamente al usuario.
En este último caso, disponer de la información necesaria para recuperar la cartera puede ser imprescindible. Una criptomoneda puede estar jurídicamente incluida en una herencia y, al mismo tiempo, resultar técnicamente inaccesible si nadie dispone de las credenciales necesarias.
Por ello, una planificación eficaz debe considerar simultáneamente la titularidad jurídica y el acceso técnico. También resulta conveniente mantener información suficiente para identificar los activos y facilitar posteriormente su valoración a efectos de la liquidación y partición de la herencia.
El albacea o ejecutor digital
Una persona puede designar a alguien de confianza para ejecutar sus instrucciones relacionadas con su patrimonio y presencia digital. Esta figura puede encargarse, dentro de las facultades atribuidas y del marco legal aplicable, de comunicar el fallecimiento a determinados proveedores, solicitar el cierre de cuentas, conservar archivos o realizar las gestiones necesarias para poner los activos patrimoniales a disposición de los herederos.
La persona designada debería conocer previamente la existencia de esta función y disponer de instrucciones suficientemente precisas.
No necesariamente tiene que coincidir con quien gestione el resto de la herencia. En patrimonios digitales complejos puede resultar conveniente que la persona encargada tenga conocimientos suficientes para identificar y gestionar los diferentes sistemas tecnológicos.
En cualquier caso, sus facultades deben quedar correctamente delimitadas para proteger tanto los intereses de los herederos como la intimidad del causante.
Las principales plataformas digitales disponen de sus propias políticas para las cuentas de personas fallecidas. Algunas ofrecen mecanismos que permiten convertir una cuenta en un perfil conmemorativo. Otras facilitan su eliminación previa acreditación del fallecimiento y de la legitimación de quien realiza la solicitud.
Determinados servicios también permiten configurar durante la vida qué debe suceder cuando una cuenta permanece inactiva durante un periodo prolongado. Estas opciones deberían formar parte de la planificación digital.
La voluntad del usuario y las condiciones contractuales de cada plataforma pueden determinar qué actuaciones serán posibles. Por ello, no resulta conveniente asumir que los herederos recibirán automáticamente el usuario y la contraseña o podrán continuar utilizando la cuenta como si fueran su titular.
Planificar previamente estas cuestiones permite proteger la intimidad y evitar que perfiles abandonados permanezcan indefinidamente activos.
Archivos familiares almacenados en la nube
Fotografías, vídeos y documentos familiares constituyen una parte cada vez más importante del legado personal. Hace décadas estos contenidos se encontraban normalmente en álbumes, cajas y archivos físicos que los familiares podían localizar después del fallecimiento. Actualmente pueden estar distribuidos entre teléfonos móviles, discos duros y diferentes servicios en la nube.
Sin una planificación adecuada, estos recuerdos pueden resultar inaccesibles. Una persona puede establecer instrucciones para conservar determinadas fotografías o archivos y permitir que sean entregados a sus familiares, diferenciándolos de otros contenidos que desea mantener privados o eliminar.
Esta selección permite proteger simultáneamente la memoria familiar y la intimidad personal. La gestión del legado digital no debe centrarse exclusivamente en activos con valor económico. Los contenidos sentimentales pueden constituir uno de los elementos más importantes para los familiares del fallecido.
Cómo se valoran los activos digitales en una herencia
Cuando un activo digital tiene valor económico debe ser identificado y valorado dentro de la sucesión conforme a las reglas aplicables. Esta cuestión puede resultar relativamente sencilla en determinados saldos de cuentas, pero considerablemente más compleja en activos sometidos a una elevada volatilidad.
Las criptomonedas constituyen un buen ejemplo. Su cotización puede experimentar variaciones significativas en periodos muy breves, por lo que la fecha y el criterio de valoración adquieren especial importancia.
Los dominios de Internet, páginas web, negocios digitales o determinados tokens también pueden requerir métodos específicos de valoración.
Identificar correctamente estos activos resulta necesario no solo para repartir la herencia, sino también para determinar las obligaciones tributarias derivadas de la sucesión. Por ello, mantener un inventario actualizado facilita considerablemente las actuaciones posteriores.
Fiscalidad de los activos digitales heredados
Los activos digitales con contenido económico no quedan al margen de las obligaciones fiscales simplemente porque carezcan de soporte físico. Cuando forman parte del patrimonio hereditario deben tenerse en consideración al liquidar los impuestos correspondientes a la sucesión.
Su valoración deberá realizarse conforme a las reglas aplicables a cada tipo de activo. La dificultad práctica puede encontrarse en demostrar su existencia, titularidad y valor. Esto adquiere especial importancia en criptomonedas custodiadas directamente por el fallecido o en activos situados en plataformas extranjeras.
La documentación de operaciones, extractos, información sobre las carteras y otros justificantes puede resultar útil para reconstruir el patrimonio digital y realizar correctamente las operaciones sucesorias.
La planificación previa vuelve a desempeñar aquí un papel esencial para evitar que los herederos descubran activos sin disponer de información suficiente sobre su origen o valoración.
Qué sucede cuando no existen instrucciones digitales
La ausencia de planificación puede convertir la gestión del patrimonio digital en una tarea considerablemente compleja. Los herederos pueden desconocer qué cuentas tenía el fallecido, dónde conservaba sus criptomonedas o qué plataformas generaban ingresos.
Incluso cuando conocen la existencia de los activos, pueden no disponer de las credenciales necesarias para acceder a ellos. En el caso de contenidos personales, además, la ausencia de instrucciones puede generar dudas sobre si el fallecido habría querido conservarlos, eliminarlos o permitir que otras personas accediesen a ellos.
Las políticas de cada plataforma y la legislación aplicable determinarán entonces las posibilidades de actuación. En determinados casos, el acceso a contenidos especialmente protegidos puede requerir autorización judicial.
Por este motivo, la planificación de la herencia de activos digitales permite reducir considerablemente la incertidumbre y facilitar la actuación posterior de los herederos.
La importancia de revisar periódicamente la planificación digital
A diferencia de determinados bienes tradicionales, el patrimonio digital puede cambiar con enorme rapidez. Una persona puede abrir nuevas cuentas, abandonar plataformas, adquirir criptomonedas, cambiar de cartera, registrar dominios o comenzar a generar ingresos mediante nuevos servicios digitales en cuestión de meses.
Por ello, realizar un inventario una única vez puede resultar insuficiente. La planificación debería revisarse periódicamente para comprobar que los activos identificados continúan existiendo y que las instrucciones siguen respondiendo a la voluntad de su titular.
También resulta conveniente actualizar el sistema utilizado para recuperar las credenciales y verificar que la persona designada sigue siendo adecuada para ejecutar las instrucciones. Esta revisión no implica necesariamente modificar constantemente el testamento. Una correcta estructura permite mantener separadas las disposiciones sucesorias estables de aquella información técnica que necesita actualizarse con mayor frecuencia.
La intervención de la Notaría Bosch Barcelona en la planificación sucesoria digital
La incorporación de activos digitales al patrimonio obliga a contemplar nuevas cuestiones al preparar una sucesión. El testamento puede utilizarse para establecer disposiciones relativas a los activos patrimoniales y coordinar determinadas instrucciones sobre la gestión del legado digital. En Cataluña, además, la regulación de las voluntades digitales proporciona instrumentos específicos para expresar qué debe suceder con determinadas cuentas y contenidos después del fallecimiento.
La Notaría Bosch en Barcelona, dirigida por Antonio Bosch, interviene en testamentos, herencias y planificación sucesoria, ámbitos en los que la existencia de activos digitales requiere integrar la realidad tecnológica dentro de las previsiones tradicionales del derecho sucesorio.
Una planificación adecuada permite diferenciar los bienes económicamente transmisibles de los contenidos personales, determinar quién debe recibir cada activo y establecer instrucciones para que las personas designadas puedan gestionar la presencia digital respetando la voluntad y la intimidad del causante.
Consideraciones finales sobre la herencia de activos digitales
La herencia de activos digitales se ha convertido en una cuestión relevante para cualquier persona que disponga de patrimonio, actividad económica o información personal en Internet.
Criptomonedas, tokens, dominios, negocios online y saldos digitales pueden constituir verdaderos activos hereditarios. Las redes sociales, correos electrónicos, fotografías y archivos personales plantean, por su parte, cuestiones relacionadas con la intimidad y la voluntad del fallecido.
El principal reto consiste en combinar tres elementos: identificar los activos, garantizar que puedan localizarse técnicamente y establecer jurídicamente qué debe suceder con ellos.
Elaborar un inventario digital, establecer instrucciones claras, proteger adecuadamente las credenciales y coordinar estas decisiones con el testamento puede evitar la pérdida de patrimonio y numerosos conflictos posteriores. En este contexto, la planificación sucesoria realizada con Antonio Bosch y la Notaría Bosch Barcelona puede incorporar el patrimonio digital a una visión global de la futura herencia, adaptándola a las particularidades del derecho sucesorio catalán.

Equipo de profesionales de la Notaría Bosch de Barcelona.
Deja tu comentario