
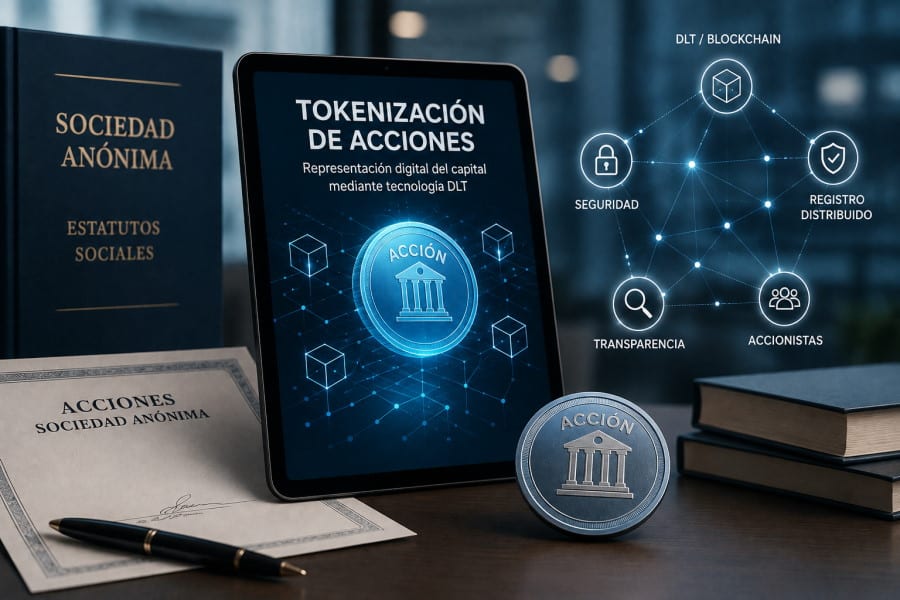
La digitalización está llegando también a la forma en que la sociedad mercantil representa su capital. La tokenización de acciones permite que las acciones de una sociedad anónima puedan representarse mediante activos digitales registrados utilizando tecnología de registros distribuidos o DLT, habitualmente asociada a blockchain.
En España, la Ley 6/2023, de los Mercados de Valores y de los Servicios de Inversión, incorporó expresamente esta posibilidad al ordenamiento jurídico, creando un marco en el que innovación tecnológica, derecho mercantil y seguridad jurídica deben funcionar conjuntamente. No se trata simplemente de crear una representación digital de unas acciones tradicionales, sino de utilizar una modalidad legalmente reconocida para representar valores negociables.
Qué significa la tokenización de acciones
La tokenización de acciones consiste en representar digitalmente las acciones de una sociedad mediante tokens registrados en una infraestructura basada en tecnología de registros distribuidos. En este contexto, el token no debe entenderse como una simple copia informática de un documento físico. La legislación española reconoce los sistemas basados en DLT como una modalidad de representación de los valores negociables, junto con los títulos y las anotaciones en cuenta.
Cuando las acciones están correctamente representadas mediante este sistema, el registro tecnológico permite identificar los valores y sus titulares y documentar las operaciones realizadas sobre ellos. La acción continúa atribuyendo los derechos económicos y políticos que le correspondan de acuerdo con la legislación y los estatutos sociales. La transformación afecta fundamentalmente al sistema utilizado para representar y registrar jurídicamente el valor.
La tecnología DLT como nueva forma de representar valores
Los sistemas de tecnología de registros distribuidos permiten mantener información sincronizada entre los participantes autorizados de una infraestructura tecnológica. Blockchain constituye una de las modalidades más conocidas de DLT, aunque ambos conceptos no son necesariamente equivalentes en todos los casos.
Aplicada al ámbito societario, esta tecnología permite registrar la emisión y transmisión de valores manteniendo la trazabilidad de las operaciones. El sistema debe garantizar determinadas condiciones de integridad e inmutabilidad y permitir identificar, directa o indirectamente, a los titulares de los derechos.
La utilización de esta tecnología no elimina las exigencias jurídicas aplicables a las acciones. La infraestructura digital debe integrarse dentro del marco legal de los mercados de valores y del derecho societario.
El marco legal de la tokenización de acciones en España
La regulación española dio un paso importante con la aprobación de la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión. Esta norma reconoce que los valores negociables pueden representarse mediante títulos, anotaciones en cuenta o sistemas basados en tecnología de registros distribuidos.
El Real Decreto 814/2023, de 8 de noviembre, desarrolla diferentes aspectos relacionados con los instrumentos financieros, el registro de valores negociables y las infraestructuras de mercado. Paralelamente, la reforma introducida en la Ley de Sociedades de Capital permite que los estatutos de una sociedad anónima contemplen expresamente que sus acciones estén representadas mediante sistemas basados en tecnología de registros distribuidos.
De esta manera, la tokenización de acciones dispone actualmente de un marco jurídico específico que permite integrar la representación digital del capital dentro de la regulación societaria española.
Por qué la tokenización se centra en las sociedades anónimas
La distinción entre acciones y participaciones sociales resulta esencial para comprender el alcance de esta regulación. Las acciones de una sociedad anónima tienen la consideración de valores negociables. Las participaciones de una sociedad limitada, en cambio, no tienen legalmente esta condición y están sometidas a un régimen societario diferente.
Por esta razón, una sociedad limitada no puede simplemente sustituir sus participaciones por tokens y considerarlas acciones tokenizadas bajo este régimen. Cuando una empresa constituida como sociedad limitada pretende utilizar el sistema previsto legalmente para la representación DLT de acciones, puede resultar necesario plantear previamente su transformación en sociedad anónima.
Esta diferencia pone de manifiesto que la tokenización no depende únicamente de la tecnología disponible. La forma jurídica de la empresa y la naturaleza de los valores que representan su capital resultan determinantes.
Qué derechos representa una acción tokenizada
Una acción tokenizada sigue siendo jurídicamente una acción. Su representación mediante DLT no altera por sí sola los derechos que corresponden al accionista.
Dependiendo de la clase de acciones y de lo establecido en los estatutos, su titular puede disponer de derechos económicos, como la participación en los beneficios mediante dividendos o la correspondiente cuota en caso de liquidación, y de derechos políticos relacionados con la participación en la vida societaria.
Entre estos últimos pueden encontrarse el derecho de asistencia y voto en las juntas generales y los derechos de información previstos legalmente.
La tecnología utilizada para representar la acción puede facilitar la gestión y trazabilidad de determinados procesos, pero los derechos del accionista continúan determinados por la legislación societaria, los estatutos y las características de la emisión.
Qué es la ERIR y qué función desempeña
Uno de los elementos fundamentales del modelo español es la Entidad Responsable de la Inscripción y Registro, conocida habitualmente por las siglas ERIR.
Esta entidad es responsable de la administración del sistema de inscripción y registro de los valores representados mediante DLT. Su presencia introduce un componente institucional dentro de una tecnología que frecuentemente se asocia con modelos completamente descentralizados.
La ERIR debe garantizar el correcto funcionamiento del registro y contribuir a asegurar la integridad de la información relativa a los valores y sus titulares. También debe disponer de mecanismos que permitan afrontar incidencias tecnológicas y garantizar la continuidad del registro.
La combinación entre tecnología distribuida y una entidad sometida a las exigencias regulatorias constituye una de las características esenciales del modelo español de valores tokenizados.
Quién puede ejercer las funciones de ERIR
La función de ERIR no puede ser desarrollada libremente por cualquier empresa tecnológica. La legislación reserva esta actividad a determinadas entidades financieras y de servicios de inversión que cumplan los requisitos establecidos y dispongan de la correspondiente autorización.
Entre las entidades que pueden desarrollar esta función se encuentran determinadas entidades de crédito, empresas de servicios de inversión y depositarios centrales de valores, siempre que cumplan las condiciones regulatorias exigibles.
La supervisión institucional pretende garantizar que la innovación tecnológica se produzca dentro de un marco que proteja la integridad del registro y los derechos de los titulares. Esto diferencia claramente las acciones tokenizadas reguladas de otros activos digitales que pueden circular en entornos completamente descentralizados.
Cómo puede una sociedad anónima tokenizar sus acciones
La tokenización de acciones requiere coordinar decisiones societarias, actuaciones jurídicas y soluciones tecnológicas. Cuando una sociedad anónima se constituye desde el inicio con acciones representadas mediante DLT, sus estatutos deben contemplar esta modalidad de representación.
Si la sociedad ya existe y sus acciones están representadas mediante otro sistema, será necesario analizar la modificación de sus estatutos y adoptar los correspondientes acuerdos societarios.
La operación requiere posteriormente coordinar la documentación jurídica con la infraestructura tecnológica y con la entidad que asumirá las funciones correspondientes sobre el registro DLT.
No basta, por tanto, con contratar una plataforma blockchain y emitir técnicamente una serie de tokens. Para que estos representen jurídicamente las acciones deben respetarse los requisitos establecidos por la normativa mercantil y del mercado de valores.
Los estatutos desempeñan un papel fundamental porque deben reflejar la modalidad utilizada para representar las acciones. Cuando una sociedad anónima existente decide pasar a un sistema basado en DLT, la junta general deberá adoptar los acuerdos necesarios para modificar los estatutos conforme a las reglas previstas en la Ley de Sociedades de Capital.
La modificación debe documentarse correctamente y formalizarse mediante escritura pública para su posterior acceso al Registro Mercantil. Si la empresa era originalmente una sociedad limitada, la operación presenta una dimensión adicional porque puede ser necesaria la transformación previa en sociedad anónima antes de abordar la tokenización del capital. Cada una de estas operaciones societarias tiene requisitos propios que deben coordinarse adecuadamente.
La escritura pública y la seguridad jurídica
La utilización de blockchain no sustituye los mecanismos de seguridad jurídica preventiva establecidos por el ordenamiento español. Cuando la tokenización exige una constitución societaria, una transformación o una modificación de estatutos, estas actuaciones deben formalizarse conforme a las exigencias propias del derecho societario.
La escritura pública permite documentar los acuerdos y modificaciones societarias que posteriormente deben acceder al Registro Mercantil.
La Notaría Bosch en Barcelona, que dirige Antonio Bosch, interviene habitualmente en operaciones mercantiles y modificaciones societarias. En un proceso de tokenización, la función notarial se integra en aquellas fases que requieren documentar públicamente la constitución, transformación o modificación estatutaria de la sociedad, aportando el correspondiente control de legalidad y seguridad jurídica.
La innovación tecnológica no elimina, por tanto, la necesidad de comprobar que la estructura societaria sobre la que se construye la representación digital cumple todos los requisitos legales.
Tokenización y transmisión de las acciones
Uno de los aspectos más interesantes de la representación mediante DLT es la posibilidad de disponer de una infraestructura tecnológica capaz de registrar las transmisiones de los valores con un elevado grado de trazabilidad.
Sin embargo, la existencia de un token técnicamente transferible no significa que cualquier transmisión sea jurídicamente válida de manera automática.
Las operaciones deben respetar las normas aplicables a los valores negociables, las características de la emisión, las previsiones estatutarias y los mecanismos de identificación y registro correspondientes.
La ERIR desempeña una función especialmente relevante en este ámbito al garantizar el adecuado funcionamiento del sistema de registro. De esta manera, la tecnología facilita la ejecución y documentación de las operaciones, mientras que el marco jurídico determina sus requisitos y efectos.
Qué ventajas puede aportar la tokenización
La utilización de sistemas DLT puede ofrecer nuevas posibilidades para la gestión del capital de una sociedad anónima. Una de ellas es la trazabilidad de las operaciones. El sistema permite mantener un registro estructurado de las transmisiones y facilitar la identificación de la situación de los valores.
También puede favorecer una mayor automatización de determinados procesos societarios mediante soluciones tecnológicas programadas.
A medida que evolucionen estas infraestructuras, determinadas actuaciones relacionadas con la información a los accionistas, la gestión de derechos económicos o la participación societaria pueden beneficiarse de sistemas digitales más eficientes.
Sin embargo, estas posibilidades deben analizarse conjuntamente con los costes de implantación, las obligaciones regulatorias y las necesidades reales de cada sociedad.
Los contratos inteligentes en las acciones tokenizadas
Los denominados smart contracts o contratos inteligentes permiten programar determinadas actuaciones que se ejecutan cuando se cumplen las condiciones previamente establecidas.
En el ámbito societario, esta tecnología abre posibilidades relacionadas con la automatización de determinados procesos vinculados a las acciones. Por ejemplo, técnicamente pueden desarrollarse mecanismos para facilitar la distribución de determinados derechos económicos, registrar procesos de votación o establecer restricciones tecnológicas vinculadas a la transmisión de valores.
Sin embargo, la automatización no sustituye la normativa societaria. Un código informático no puede modificar por sí mismo las reglas legales sobre adopción de acuerdos, derechos de los accionistas o transmisibilidad de acciones. La programación tecnológica debe diseñarse siempre en correspondencia con el marco jurídico aplicable.
Tokenización de acciones y regulación de los criptoactivos
La utilización de tokens puede llevar a identificar erróneamente las acciones tokenizadas con las criptomonedas o con otros criptoactivos. No todos los tokens tienen la misma naturaleza jurídica.
Cuando un token representa una acción y, por tanto, un instrumento financiero, queda sometido fundamentalmente a la normativa aplicable a los mercados de valores y a los instrumentos financieros.
Esto permite distinguir estos security tokens de otros criptoactivos sometidos al régimen europeo específico establecido para este mercado. La tecnología puede ser similar, pero el activo representado determina en gran medida la regulación que debe aplicarse.
Qué sucede si el accionista pierde el acceso a su wallet
La pérdida de una clave privada constituye uno de los riesgos que habitualmente se asocian al uso de activos digitales. Sin embargo, las acciones tokenizadas reguladas no funcionan exactamente igual que una criptomoneda descentralizada en la que la pérdida de las claves puede impedir definitivamente el acceso al activo.
El sistema regulado debe permitir identificar a los titulares de los derechos y dispone de mecanismos destinados a afrontar incidencias en el registro. Cuando un accionista puede acreditar adecuadamente su identidad y titularidad, la infraestructura regulada ofrece mecanismos para resolver determinadas situaciones tecnológicas.
Este elemento demuestra nuevamente que la titularidad jurídica de una acción tokenizada no debe confundirse simplemente con la posesión técnica de una clave criptográfica.
Un modelo que ya cuenta con experiencias reales en España
La tokenización integral del capital social ha dejado de ser únicamente una posibilidad teórica. En 2025 se materializó en España una primera experiencia de representación mediante DLT del 100 % del capital de una sociedad anónima, después de que la compañía implicada se transformara previamente de sociedad limitada en sociedad anónima.
La experiencia resulta relevante porque demuestra que el marco configurado por la Ley 6/2023 y su desarrollo reglamentario puede trasladarse a operaciones societarias reales. Al mismo tiempo, estos primeros proyectos ponen de manifiesto que disponer de una infraestructura jurídica y tecnológica operativa no garantiza por sí mismo la existencia de suficiente demanda inversora o liquidez.
La evolución futura dependerá tanto de la regulación como de la aceptación que estas nuevas modalidades de inversión encuentren en el mercado.
La importancia de planificar jurídicamente la tokenización
La tokenización de acciones no debe plantearse exclusivamente como un proyecto tecnológico. Antes de implementar una infraestructura DLT resulta necesario analizar la forma jurídica de la sociedad, sus estatutos, las características de las acciones, los acuerdos corporativos necesarios y las obligaciones derivadas de la normativa de los mercados de valores.
También debe estudiarse la elección de la infraestructura tecnológica y de la entidad responsable del registro, así como los procedimientos que permitirán identificar a los accionistas y gestionar futuras transmisiones.
Una planificación adecuada permite que la tecnología se adapte a la estructura jurídica de la empresa y no al contrario. Para sociedades interesadas en explorar nuevas fórmulas de representación de su capital, esta coordinación entre derecho mercantil, regulación financiera y tecnología constituye uno de los principales elementos del proyecto.
Consideraciones finales
La tokenización de acciones representa una evolución relevante en la digitalización de las sociedades anónimas. La legislación española permite que las acciones puedan representarse mediante sistemas basados en tecnología de registros distribuidos, situando esta modalidad junto a los títulos y las anotaciones en cuenta.
La posibilidad de tokenizar el capital no convierte las acciones en simples criptoactivos ni elimina las normas tradicionales del derecho societario. Los derechos de los accionistas, los acuerdos de la junta general, los estatutos, la intervención de las entidades reguladas y la formalización de determinadas modificaciones continúan siendo esenciales.
La principal novedad consiste en incorporar una infraestructura tecnológica capaz de proporcionar trazabilidad, digitalización y nuevas posibilidades de automatización. Su desarrollo exige combinar innovación con una adecuada planificación jurídica para que la transformación digital del capital social se produzca con plena seguridad jurídica.

Equipo de profesionales de la Notaría Bosch de Barcelona.
Deja tu comentario