
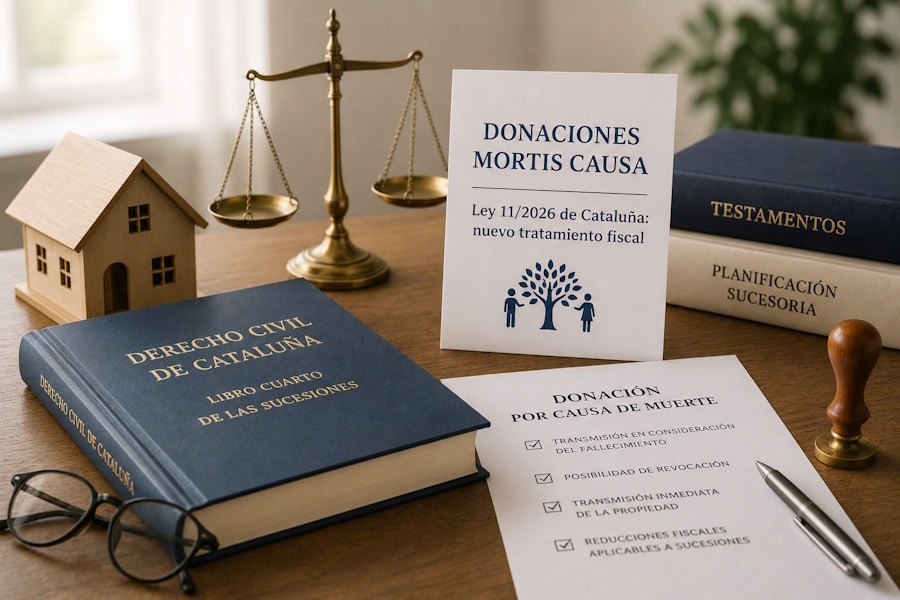
Las donaciones mortis causa constituyen una figura característica del derecho sucesorio catalán que permite organizar la transmisión de determinados bienes teniendo en consideración el fallecimiento del donante. La Ley 11/2026, de 9 de julio, de medidas fiscales, financieras, administrativas y del sector público, ha introducido un cambio especialmente relevante en su tratamiento tributario cuando existe transmisión inmediata de la propiedad.
Desde el 14 de julio de 2026, estas operaciones pueden acceder a las reducciones previstas para las adquisiciones por causa de muerte, siempre que concurran los correspondientes requisitos legales. La reforma elimina una diferencia de criterio que había generado incertidumbre y convierte esta figura en una alternativa que merece ser analizada dentro de determinadas planificaciones sucesorias.
Qué son las donaciones mortis causa en Cataluña
Las donaciones mortis causa son disposiciones patrimoniales realizadas en consideración a la muerte del donante. A diferencia de una donación ordinaria entre vivos, su configuración está directamente relacionada con el fallecimiento de la persona que dispone de sus bienes y, por este motivo, presentan características propias dentro del derecho civil catalán. Su regulación se encuentra en el Libro cuarto del Código Civil de Cataluña, dedicado a las sucesiones.
Una de sus particularidades consiste en la posibilidad de pactar una transmisión inmediata de la propiedad del bien al donatario. En estos casos, la adquisición puede producirse durante la vida del donante, aunque sometida a las condiciones propias de esta figura. Entre ellas pueden encontrarse la revocación por voluntad del donante o la premoriencia del donatario, de manera que la consolidación definitiva de la operación queda vinculada al fallecimiento.
Esta combinación entre transmisión actual y fundamento sucesorio es precisamente uno de los elementos que había provocado mayores dificultades tributarias. La propiedad podía transmitirse inmediatamente, pero la operación mantenía su naturaleza de disposición por causa de muerte. Determinar si fiscalmente debía aproximarse a una donación ordinaria o a una adquisición sucesoria tuvo importantes consecuencias para los contribuyentes en Cataluña.
El problema fiscal existente antes de la Ley 11/2026
Hasta la reforma de 2026 existía una diferencia relevante entre la interpretación seguida por la Administración tributaria estatal y el tratamiento establecido en Cataluña para las donaciones por causa de muerte con entrega de presente. Esta discrepancia tenía especial importancia porque las reducciones aplicables en el Impuesto sobre Sucesiones y Donaciones pueden ser diferentes dependiendo de si una adquisición se considera realizada entre vivos o por causa de muerte.
El artículo 632-1.4 del Libro sexto del Código tributario de Cataluña establecía que, cuando en una donación por causa de muerte se pactaba la transmisión inmediata de la propiedad sometida a las correspondientes condiciones resolutorias, resultaban aplicables las reducciones propias de las donaciones. Al mismo tiempo, impedía aplicar las reducciones establecidas para las adquisiciones por causa de muerte.
Esta configuración podía traducirse en una tributación diferente de la correspondiente a una adquisición hereditaria, pese a la naturaleza sucesoria de la figura. Además, coexistía con la interpretación de la Dirección General de Tributos estatal, favorable a considerar estas operaciones como adquisiciones mortis causa. La diferencia de criterios dificultaba conocer anticipadamente cuáles serían las consecuencias fiscales de utilizar esta herramienta sucesoria.
Qué modifica la Ley 11/2026
La Ley 11/2026 elimina el artículo 632-1.4 del Código tributario de Cataluña. Esta derogación supone un cambio sustancial porque desaparece la regla que obligaba a aplicar a las donaciones mortis causa con transmisión de presente las reducciones correspondientes a las adquisiciones lucrativas entre vivos.
La consecuencia práctica es que, desde la entrada en vigor de la reforma, estas donaciones tributan en el Impuesto sobre Sucesiones como adquisiciones por causa de muerte y pueden beneficiarse de las reducciones previstas para las sucesiones cuando se cumplan las condiciones exigidas para cada una de ellas.
La reforma entró en vigor el 14 de julio de 2026, un día después de la publicación de la Ley 11/2026 en el Diari Oficial de la Generalitat de Catalunya. Esta fecha resulta especialmente importante al analizar operaciones formalizadas alrededor de la entrada en vigor de la nueva regulación.
El cambio legislativo se acompaña además de un nuevo criterio administrativo de la Agencia Tributaria de Cataluña. La Resolución 3/2026, de 14 de julio, abandona el criterio anterior y alinea el tratamiento de estas operaciones con su consideración como adquisiciones por causa de muerte.
Qué significa que tributen como una adquisición por causa de muerte
El cambio no supone que las donaciones mortis causa estén exentas de tributación. La adquisición continúa estando sometida al Impuesto sobre Sucesiones y Donaciones. La diferencia se encuentra fundamentalmente en las reglas y beneficios fiscales que pueden utilizarse para calcular la base liquidable y, posteriormente, la cantidad que debe satisfacerse.
Desde el 14 de julio de 2026, las donaciones por causa de muerte con transmisión de presente pueden acceder a las reducciones establecidas para las adquisiciones mortis causa cuando se cumplan sus respectivos requisitos. Esto puede tener una incidencia considerable en determinadas transmisiones familiares y patrimoniales.
La normativa catalana contempla reducciones por diferentes circunstancias personales y por la adquisición de determinados tipos de bienes. Entre otras cuestiones, existen beneficios relacionados con el parentesco y con ciertos bienes empresariales o patrimoniales, cada uno sometido a sus propias condiciones.
Por ello, el efecto económico de la reforma no será idéntico para todas las operaciones. Deberá analizarse qué bienes se transmiten, quién es el beneficiario y qué reducciones pueden aplicarse en función de las circunstancias concretas.
Por qué el cambio puede reducir la tributación
La diferencia entre aplicar las reducciones correspondientes a las donaciones ordinarias y utilizar las previstas para las adquisiciones por causa de muerte puede ser significativa. El régimen sucesorio catalán contempla determinados beneficios fiscales que pueden reducir de manera importante la base sobre la que se calcula el Impuesto sobre Sucesiones.
Por ejemplo, el parentesco entre el donante y el beneficiario puede resultar determinante. También puede ser relevante que la transmisión afecte a determinados elementos patrimoniales vinculados a una actividad económica, participaciones empresariales u otros bienes para los que la normativa contemple reducciones específicas.
Sin embargo, no puede afirmarse de manera general que una donación mortis causa resulte siempre fiscalmente más favorable después de la reforma. Los beneficios fiscales están sometidos a requisitos y, en algunos casos, a obligaciones posteriores de mantenimiento de los bienes o de continuidad de determinadas actividades.
La principal consecuencia de la Ley 11/2026 es que desaparece el impedimento específico que existía para acceder a las reducciones propias de las adquisiciones por causa de muerte en estos supuestos.
Diferencias entre una donación ordinaria y una donación mortis causa
La diferencia fundamental se encuentra en la causa que justifica la transmisión. Una donación ordinaria se realiza como un negocio gratuito entre vivos y produce los efectos establecidos por las partes y por la legislación aplicable desde su formalización o entrega. La donación mortis causa, en cambio, se realiza expresamente en consideración al fallecimiento del donante y se encuentra integrada dentro de las instituciones sucesorias catalanas.
Esta diferencia tiene consecuencias civiles importantes. En las donaciones mortis causa pueden existir mecanismos de revocación y condiciones relacionadas con la supervivencia del donatario. Cuando existe transmisión de presente, el beneficiario puede adquirir inmediatamente la propiedad, pero la adquisición queda sometida a la configuración jurídica propia de esta modalidad.
Desde la perspectiva fiscal, la Ley 11/2026 refuerza precisamente esta naturaleza sucesoria. El hecho de que exista una transmisión inmediata ya no obliga a aplicar las reducciones previstas para las donaciones entre vivos, como sucedía bajo la regulación catalana anterior.
Por tanto, no debería elegirse entre una donación ordinaria y una donación por causa de muerte atendiendo exclusivamente a su posible tributación. Deben analizarse también las consecuencias civiles, el grado de control que desea mantener el titular sobre el patrimonio y la finalidad perseguida con la operación.
La revocabilidad como elemento característico
Una de las particularidades de las donaciones por causa de muerte se encuentra en su régimen de revocabilidad. Su vinculación con la voluntad sucesoria del donante hace que no deban confundirse con una transmisión irrevocable realizada mediante una donación ordinaria.
En determinados supuestos, aunque se haya pactado una transmisión inmediata de la propiedad, la adquisición puede encontrarse sometida a condición resolutoria vinculada a la revocación por el donante o a que el donatario fallezca antes que este. La estructura jurídica permite, por tanto, combinar una transmisión actual con determinadas facultades que permanecen vinculadas a la voluntad y supervivencia de las partes.
Este elemento puede resultar especialmente interesante en determinados procesos de planificación patrimonial. Una persona puede querer anticipar jurídicamente el destino de determinados bienes sin configurar necesariamente la operación del mismo modo que una donación ordinaria plenamente consolidada desde el momento de su otorgamiento.
La elección de esta figura exige, no obstante, definir correctamente sus condiciones y comprender qué efectos produce tanto durante la vida del donante como después de su fallecimiento.
Donaciones mortis causa y planificación sucesoria
La reforma fiscal puede incrementar el interés por las donaciones mortis causa como instrumento de planificación sucesoria en Cataluña. Sin embargo, la fiscalidad debería constituir únicamente uno de los elementos que deben valorarse antes de adoptar una decisión patrimonial.
Una planificación sucesoria adecuada debe considerar el conjunto del patrimonio, la situación familiar, la existencia de legitimarios, las necesidades económicas del titular y el destino que se desea dar a los bienes. También deben tenerse en cuenta otras herramientas del derecho sucesorio catalán, como el testamento y, cuando resulten adecuados, los pactos sucesorios.
Las donaciones por causa de muerte pueden resultar útiles en determinados supuestos, pero no sustituyen automáticamente a estos instrumentos. Cada figura responde a una estructura jurídica diferente y produce consecuencias distintas respecto del momento de adquisición, las posibilidades de modificación y los efectos frente a otros interesados en la sucesión.
La entrada en vigor de la Ley 11/2026 hace especialmente conveniente revisar planificaciones realizadas conforme al régimen anterior cuando estas descartaron una donación mortis causa fundamentalmente por sus consecuencias tributarias.
Qué ocurre con las planificaciones realizadas antes de julio de 2026
Las personas que hubieran estudiado su sucesión antes de la reforma pueden encontrarse con que las circunstancias fiscales han cambiado. Una operación que bajo el régimen anterior presentaba una tributación menos favorable puede merecer ahora una nueva valoración, especialmente cuando se había considerado la posibilidad de realizar una donación por causa de muerte con transmisión de presente.
Esto no significa que las planificaciones existentes deban modificarse automáticamente. Un testamento o una estructura sucesoria pueden continuar respondiendo perfectamente a las necesidades de su titular aunque haya cambiado la fiscalidad de una figura alternativa.
La revisión resulta especialmente útil cuando la decisión anterior estuvo condicionada directamente por la imposibilidad de aplicar las reducciones propias de las adquisiciones mortis causa. La desaparición de esa limitación permite comparar nuevamente las distintas opciones disponibles.
También debe comprobarse la fecha de cualquier operación ya formalizada, puesto que la nueva regulación comenzó a aplicarse el 14 de julio de 2026 y pueden existir cuestiones temporales que deban estudiarse atendiendo al momento concreto en que se produjo el hecho imponible.
La Ley 11/2026 no modifica todas las donaciones
La reforma no debe interpretarse como un cambio general de la tributación de cualquier donación realizada en Cataluña. Su principal novedad en este ámbito se concentra específicamente en las donaciones por causa de muerte con transmisión inmediata de la propiedad.
Las donaciones ordinarias entre vivos continúan sometidas al régimen tributario que les corresponde y disponen de sus propias reducciones cuando concurren los requisitos establecidos legalmente.
Tampoco se ha sustituido con carácter general el funcionamiento del Impuesto sobre Sucesiones. La reforma elimina una regla específica que impedía aplicar a determinadas donaciones mortis causa las reducciones propias de las adquisiciones por causa de muerte.
Esta precisión resulta especialmente importante para evitar interpretar que cualquier transmisión gratuita realizada durante la vida del propietario puede beneficiarse automáticamente del régimen sucesorio. La naturaleza jurídica de la operación continúa siendo determinante para establecer su tratamiento tributario.
Otras novedades fiscales introducidas por la Ley 11/2026
Aunque el cambio relacionado con las donaciones por causa de muerte es especialmente relevante desde la perspectiva sucesoria, la Ley 11/2026 introduce otras modificaciones tributarias que pueden afectar a determinadas operaciones formalizadas mediante escritura pública.
Entre ellas se encuentran nuevos beneficios en la modalidad de Actos Jurídicos Documentados vinculados a determinadas operaciones sobre fincas forestales. La normativa contempla una bonificación del 90 % para escrituras que documenten divisiones, segregaciones, agregaciones y agrupaciones de fincas de dedicación forestal que dispongan del correspondiente instrumento de ordenación aprobado.
También se establece una bonificación del 100 % para determinadas escrituras de declaración de obra nueva correspondientes a construcciones antiguas situadas en fincas forestales, siempre que se cumplan los requisitos previstos por la normativa. A estos efectos, la regulación considera antigua la construcción respecto de la cual pueda acreditarse su existencia antes del 1 de enero de 2000.
Estas medidas presentan un ámbito distinto al de las donaciones mortis causa, pero forman parte de la misma reforma fiscal y demuestran la importancia de comprobar la normativa vigente antes de formalizar determinadas operaciones patrimoniales.
La importancia de analizar la fiscalidad antes de formalizar la operación
Las consecuencias tributarias de una operación dependen de su verdadera naturaleza jurídica y no únicamente del objetivo económico perseguido. Transmitir un mismo inmueble mediante una donación ordinaria, una donación por causa de muerte o una posterior sucesión hereditaria puede generar resultados diferentes tanto desde el punto de vista civil como fiscal.
También influyen factores como el parentesco, el valor de los bienes, la composición del patrimonio y la posible aplicación de reducciones sometidas a requisitos específicos. Por ello, no resulta adecuado seleccionar una figura sucesoria basándose exclusivamente en un porcentaje o en una reducción concreta.
La Ley 11/2026 proporciona un marco fiscal diferente para las donaciones mortis causa, pero continúa siendo necesario estudiar cada supuesto individualmente. El beneficio derivado de poder aplicar reducciones sucesorias dependerá de que el contribuyente reúna efectivamente las condiciones exigidas.
Además, una planificación realizada correctamente debe contemplar qué sucederá durante la vida del titular, qué facultades desea conservar y cómo afectará la operación al posterior reparto de su patrimonio.
El papel de las donaciones mortis causa después de la reforma
La reforma devuelve protagonismo a una figura propia del derecho sucesorio catalán que podía resultar menos atractiva cuando su tratamiento tributario con transmisión de presente impedía acceder a determinadas reducciones sucesorias.
Desde el 14 de julio de 2026, la decisión puede analizarse sobre una base diferente. El tratamiento fiscal se encuentra mejor alineado con la naturaleza por causa de muerte de la operación y desaparece la anterior asimilación, a efectos de las reducciones, a determinadas adquisiciones entre vivos.
Esto puede resultar especialmente relevante en patrimonios familiares que incluyen inmuebles, empresas o participaciones societarias. No obstante, la conveniencia de utilizar una donación mortis causa dependerá siempre de las circunstancias familiares y patrimoniales concretas.
La reforma tampoco convierte esta figura en una alternativa universal al testamento. Ambas instituciones presentan características diferentes y pueden cumplir funciones distintas dentro de una estrategia sucesoria.
Formalización y seguridad jurídica de las donaciones mortis causa
Una planificación sucesoria debe documentar con precisión la voluntad del titular y las condiciones de cualquier transmisión patrimonial prevista. En las donaciones por causa de muerte resulta especialmente importante definir el bien transmitido, la posición del beneficiario y las condiciones a las que queda sometida la adquisición.
La Notaría Bosch en Barcelona, interviene en donaciones, testamentos, herencias y otras operaciones vinculadas a la planificación sucesoria. La entrada en vigor de la Ley 11/2026 hace necesario incorporar el nuevo tratamiento tributario al análisis de aquellas operaciones en las que se esté considerando una transmisión por causa de muerte.
La documentación debe contemplar conjuntamente los efectos civiles y fiscales. Una operación aparentemente ventajosa desde el punto de vista tributario puede no responder a la voluntad del titular si implica consecuencias patrimoniales que no desea asumir durante su vida.
La finalidad debe ser conseguir que el instrumento elegido refleje correctamente cómo y cuándo se pretende transmitir el patrimonio, respetando las reglas sucesorias y aprovechando únicamente aquellos beneficios fiscales cuyos requisitos puedan cumplirse.
Conclusión
Las donaciones mortis causa han experimentado un cambio fiscal relevante en Cataluña con la entrada en vigor de la Ley 11/2026. La derogación de la regla que las asimilaba, cuando existía transmisión de presente, a las adquisiciones lucrativas entre vivos a efectos de las reducciones permite aplicar desde el 14 de julio de 2026 los beneficios previstos para las adquisiciones por causa de muerte cuando se cumplen los requisitos correspondientes.
La modificación aporta mayor coherencia entre la naturaleza sucesoria de esta figura y su tratamiento tributario. También reduce la incertidumbre derivada de la coexistencia de criterios diferentes y obliga a reconsiderar determinadas estrategias de planificación patrimonial diseñadas conforme al régimen anterior.
No obstante, las consecuencias deben estudiarse individualmente. El valor y naturaleza de los bienes, el parentesco, las reducciones aplicables y los objetivos del titular siguen siendo determinantes. En este contexto, Antonio Bosch y la Notaría Bosch en Barcelona pueden intervenir en la formalización de donaciones y operaciones sucesorias, incorporando las novedades de la Ley 11/2026 a la documentación de aquellas transmisiones patrimoniales que se realicen bajo el derecho civil catalán.
Meta description: Donaciones mortis causa en Cataluña: conoce cómo cambia su fiscalidad con la Ley 11/2026 y las reducciones sucesorias aplicables desde julio de 2026.

Equipo de profesionales de la Notaría Bosch de Barcelona.
Deja tu comentario