
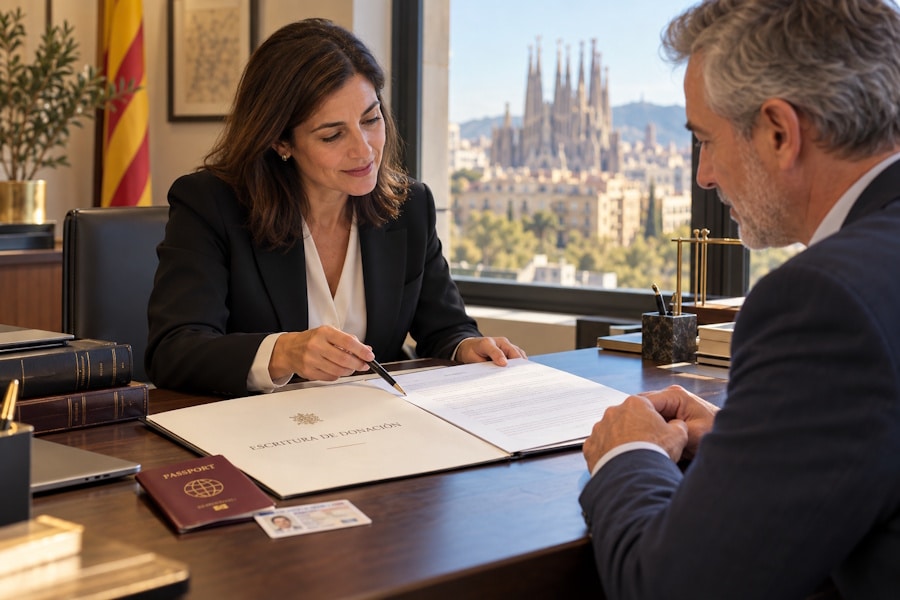
Cuando una persona que vive fuera de España quiere realizar una donación a un familiar o a otra persona residente en Cataluña, una de las primeras dudas suele ser si necesita obtener previamente un NIE. La respuesta depende de la función que vaya a desempeñar ese número en la operación. Un extranjero no residente puede identificarse ante notario mediante su pasaporte u otro documento oficial admitido, por lo que la ausencia de NIE no impide por sí sola otorgar una escritura de donación.
Sin embargo, la identificación personal y la identificación fiscal no son exactamente lo mismo. El tipo de bien donado, la residencia de las partes y las obligaciones tributarias asociadas pueden determinar que sea necesario disponer de un número de identificación fiscal antes de completar determinadas actuaciones.
¿Necesita NIE un extranjero no residente para hacer una donación?
El hecho de ser extranjero y residir fuera de España no obliga automáticamente a solicitar un NIE simplemente porque se quiera realizar una donación. Ante notario, una persona extranjera no residente puede acreditar normalmente su identidad y nacionalidad mediante un pasaporte válido o mediante otro documento oficial expedido por las autoridades competentes de su país que reúna los requisitos exigidos.
Esta cuestión es especialmente relevante cuando padres o familiares que residen en otro país quieren donar dinero a hijos que viven en Barcelona. Si el donante no tiene ningún vínculo administrativo previo con España, tramitar un NIE únicamente para comparecer en una escritura puede no ser necesario.
Debe distinguirse, sin embargo, entre la identificación necesaria para comparecer ante notario y las obligaciones fiscales de la operación. Una persona extranjera que no dispone de NIE puede necesitar, en determinados supuestos, un número de identificación fiscal español si participa en una operación con trascendencia tributaria que así lo exige.
Por ello, la respuesta adecuada no debería limitarse a afirmar que «no hace falta NIE». Antes de preparar la escritura conviene saber qué se va a donar, dónde reside fiscalmente quien recibe la donación y qué Administración tributaria será competente para gestionar el impuesto.
Diferencia entre NIE, NIF y pasaporte en una donación
El NIE es el Número de Identidad de Extranjero asignado por las autoridades españolas. Cuando una persona extranjera dispone de NIE, este funciona habitualmente también como su número de identificación fiscal. Sin embargo, no todos los extranjeros que participan en una operación en España están obligados por ese único motivo a obtenerlo.
El pasaporte cumple una función diferente. Permite acreditar ante el notario la identidad y nacionalidad del otorgante extranjero no residente. Por tanto, una persona puede estar correctamente identificada para comparecer en la notaría mediante su pasaporte y, al mismo tiempo, tener que analizar separadamente si necesita algún número fiscal para cumplir las obligaciones tributarias derivadas del negocio.
La normativa tributaria contempla precisamente la posibilidad de asignar un NIF específico a personas extranjeras que no disponen de NIE cuando necesitan identificarse fiscalmente en España. Esto demuestra por qué NIE y NIF no deben utilizarse como si fueran conceptos completamente equivalentes.
En Cataluña existe además una particularidad práctica relevante. La Agencia Tributaria de Cataluña contempla expresamente, en determinadas donaciones de dinero u otros bienes muebles, el supuesto de un donante extranjero no residente que no dispone de NIF y permite incorporar su documento extranjero de identificación. La situación debe comprobarse, no obstante, según los bienes concretos y la fiscalidad aplicable.
¿Quién paga el Impuesto sobre Donaciones?
En una donación, quien recibe gratuitamente el bien o derecho es, con carácter general, el sujeto pasivo del Impuesto sobre Sucesiones y Donaciones. Es decir, la obligación tributaria principal recae sobre el donatario y no sobre quien entrega el bien.
Esta diferencia resulta importante en operaciones internacionales. El donante puede vivir en el extranjero y carecer de NIE, mientras que el donatario puede estar obligado a disponer de una identificación fiscal suficiente para presentar la correspondiente autoliquidación.
La Administración competente tampoco es siempre la misma. Dependiendo de la residencia fiscal de las personas implicadas y de la naturaleza y localización del bien donado, la gestión puede corresponder a la Agencia Tributaria de Cataluña o, en determinados supuestos de no residentes, a la Administración tributaria estatal.
Por esta razón, una donación internacional debe prepararse contemplando conjuntamente la escritura y su tributación. Formalizar correctamente la transmisión pero no determinar previamente dónde y cómo debe declararse puede provocar requerimientos posteriores y retrasar otras gestiones relacionadas con el bien recibido.
Qué documentación puede necesitar un donante extranjero
La documentación dependerá principalmente de qué se dona. No requiere las mismas comprobaciones una transferencia de dinero que una participación en una sociedad o un inmueble situado en Cataluña. La escritura debe identificar adecuadamente el bien o derecho y acreditar, cuando corresponda, su titularidad y procedencia.
En las donaciones dinerarias adquiere especial importancia documentar el origen y el movimiento de los fondos. Las transferencias bancarias y justificantes correspondientes permiten relacionar el desplazamiento patrimonial con la propia escritura y facilitan el cumplimiento de las obligaciones de identificación y prevención del blanqueo de capitales.
Cuando la documentación procede de otro país puede ser necesario comprobar si debe estar apostillada o legalizada y si necesita traducción. No existe una regla idéntica para todos los Estados, por lo que conviene revisar cada documento antes de utilizarlo en España.
Esta preparación previa cobra especial importancia cuando el donante va a desplazarse expresamente a Barcelona para firmar o cuando pretende actuar mediante un poder otorgado en el extranjero. Detectar antes de la firma un problema documental evita tener que repetir desplazamientos o solicitar nuevos documentos en el país de origen.
Donaciones internacionales ante notario en Barcelona
Las donaciones entre personas residentes en países diferentes son cada vez más habituales. Pueden responder a una ayuda económica entre padres e hijos, a la transmisión anticipada de patrimonio familiar o a una planificación más amplia de bienes situados en distintos Estados.
Cuando la operación afecta a Cataluña, no resulta suficiente utilizar de forma automática información fiscal o civil preparada para otra comunidad autónoma. El Impuesto sobre Sucesiones y Donaciones tiene importantes elementos autonómicos y las consecuencias patrimoniales de la transmisión deben valorarse de acuerdo con las circunstancias concretas.
También resulta conveniente coordinar la donación con la planificación sucesoria general de la familia. Una transmisión realizada en vida puede influir posteriormente en el reparto del patrimonio, en los derechos de otros familiares y en la estrategia sucesoria seguida por el donante.
La Notaría Bosch en Barcelona, con experiencia en servicios notariales para extranjeros, Derecho Civil y planificación patrimonial y sucesoria, puede revisar previamente una donación internacional para determinar cómo deben identificarse las partes, qué documentación será necesaria y qué cuestiones deben quedar resueltas antes del otorgamiento de la escritura.

Equipo de profesionales de la Notaría Bosch de Barcelona.
Deja tu comentario