
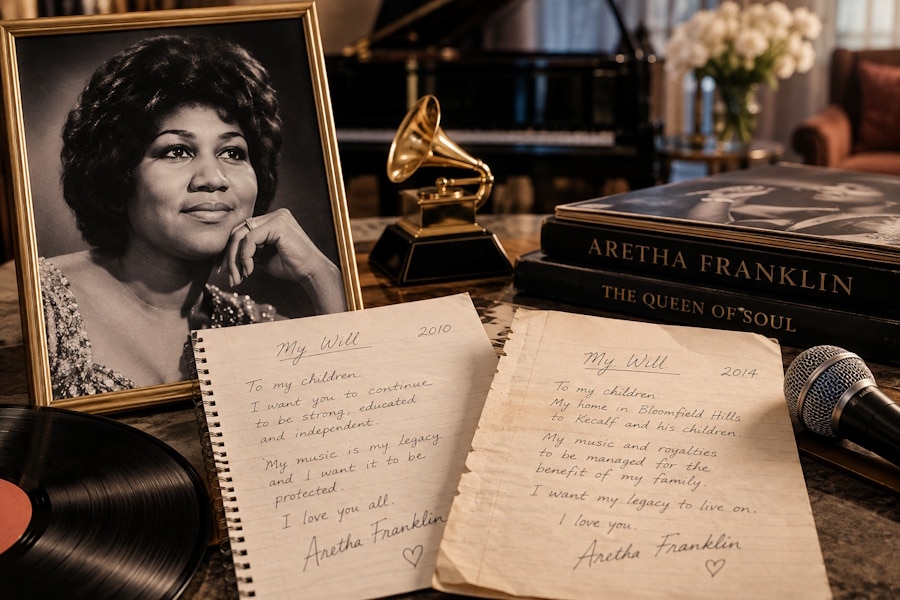
La herencia de Aretha Franklin se convirtió en uno de los casos sucesorios más singulares relacionados con una gran figura de la música. La denominada “Reina del Soul” falleció el 16 de agosto de 2018, a los 76 años, dejando cuatro hijos, varias propiedades inmobiliarias y un importante patrimonio vinculado a décadas de carrera artística. En un primer momento se consideró que había fallecido sin testamento, lo que habría supuesto distribuir sus bienes conforme a las normas de la sucesión intestada del Estado de Michigan. Sin embargo, meses después aparecieron en su domicilio varios documentos escritos de su puño y letra que cambiaron completamente el desarrollo de la herencia.
La controversia no afectaba únicamente a las propiedades de Franklin. Su patrimonio comprendía también los ingresos y derechos relacionados con una de las carreras musicales más importantes del siglo XX. La aparición de diferentes documentos testamentarios obligó a determinar cuál de ellos representaba jurídicamente su última voluntad. La cuestión terminó enfrentando a varios de sus hijos y necesitó cinco años para quedar resuelta judicialmente.
Dos testamentos manuscritos encontrados después de su muerte
Cuando Aretha Franklin falleció no apareció inmediatamente un testamento formal otorgado con asesoramiento profesional. El proceso sucesorio comenzó, por tanto, bajo la consideración de que había muerto intestada. La circunstancia resultaba especialmente relevante teniendo en cuenta la dimensión de su patrimonio y la existencia de cuatro hijos: Clarence Franklin, Edward Franklin, Ted White II —también conocido profesionalmente como Teddy Richards— y Kecalf Franklin.
La situación cambió en 2019. Durante una búsqueda realizada en la vivienda de la cantante aparecieron diferentes documentos manuscritos. Dos adquirieron especial importancia: uno fechado en 2010 y otro redactado en 2014. El primero había sido encontrado en un armario cerrado, mientras que el segundo apareció en un cuaderno de espiral localizado entre los cojines de un sofá.
El lugar en el que se encontraba el documento de 2014 acabaría convirtiéndose en uno de los elementos más conocidos de toda la controversia. Podía resultar sorprendente que unas instrucciones destinadas a ordenar un patrimonio de aquella dimensión estuvieran entre los cojines de un sofá. Sin embargo, el lugar donde se encontraba no era suficiente para determinar su validez. La cuestión fundamental era comprobar si el documento reunía las condiciones establecidas por la legislación de Michigan y si Aretha Franklin había tenido realmente la intención de que aquellas páginas expresaran su última voluntad.
Los dos documentos presentaban diferencias importantes, pero también compartían algunas disposiciones. En ambos aparecía la intención de que sus cuatro hijos participaran en los ingresos procedentes de su música y de los derechos de autor. También contemplaban la protección económica de Clarence, el hijo mayor de la cantante, que se encontraba bajo tutela y no participó directamente en la disputa judicial.
Las diferencias que enfrentaron a los hijos de Aretha Franklin
Uno de los principales puntos de conflicto estaba relacionado con las condiciones impuestas a Kecalf y Edward. El documento de 2010 establecía que ambos debían realizar estudios relacionados con los negocios y obtener un certificado o titulación antes de poder beneficiarse plenamente de determinadas disposiciones de la herencia.
Aquella exigencia desaparecía completamente en el documento de 2014. Esta modificación favorecía claramente la posición sucesoria de ambos hermanos y explica en parte que defendieran ante los tribunales que el escrito posterior debía ser reconocido como la última voluntad de su madre.
También existían diferencias importantes respecto a la vivienda principal de Aretha Franklin en Bloomfield Hills, Michigan. El documento de 2014 establecía que esta propiedad correspondiera a Kecalf y a sus hijos, los nietos de la cantante. El inmueble estaba valorado aproximadamente en 1,1 millones de dólares cuando Franklin falleció, aunque posteriormente su valor aumentó.
Ted White II defendía, por el contrario, la validez del documento de 2010. Durante el juicio sostuvo que su madre acostumbraba a gestionar los documentos importantes de una manera convencional y con asesoramiento profesional. La ubicación y la apariencia informal del escrito encontrado en el sofá constituían, desde su posición, argumentos para cuestionar que aquellas páginas debieran prevalecer sobre el documento anterior.
El conflicto no implicaba necesariamente que uno de los documentos excluyera completamente a determinados hijos. La controversia se encontraba principalmente en las condiciones para recibir determinados bienes, en el reparto de los inmuebles y en la organización de la administración de la herencia.
El testamento de 2014 terminó siendo considerado válido
El conflicto llegó finalmente ante un tribunal de Michigan. La cuestión fundamental consistía en determinar si el documento manuscrito de 2014 reunía los requisitos suficientes para ser reconocido como testamento y, en consecuencia, sustituir las disposiciones incompatibles del escrito de 2010.
La legislación de Michigan permite reconocer bajo determinadas circunstancias los testamentos ológrafos, es decir, aquellos redactados de puño y letra por el propio testador. Esta posibilidad jurídica fue determinante para resolver la sucesión de Franklin.
El documento de 2014 distaba mucho de presentar el aspecto de un testamento preparado profesionalmente. Contenía anotaciones, tachaduras y pasajes cuya interpretación podía resultar complicada. Tampoco había sido depositado en un lugar especialmente destinado a conservar documentación jurídica. Pese a todo ello, su contenido mostraba instrucciones relacionadas con el destino de sus bienes y estaba firmado por la cantante.
En julio de 2023, un jurado de Michigan concluyó que el documento manuscrito de 2014 constituía un testamento válido. Al ser posterior al escrito de 2010, sus disposiciones pasaron a determinar el reparto en aquellos aspectos en los que ambos documentos resultaban incompatibles.
La resolución judicial puso fin a la cuestión fundamental que había mantenido abierta la sucesión durante años: cuál de los documentos encontrados en casa de Aretha Franklin representaba su última voluntad.
Cómo quedó finalmente repartida la herencia
Una vez determinada la validez del documento de 2014, todavía era necesario concretar sus consecuencias sobre los diferentes bienes que integraban la herencia.
En noviembre de 2023, el tribunal estableció el reparto de las propiedades inmobiliarias conforme a la voluntad reconocida. Kecalf Franklin y sus hijos recibieron la residencia principal de Bloomfield Hills. Se trataba de uno de los inmuebles más relevantes del patrimonio y había sido valorado en aproximadamente 1,1 millones de dólares cuando murió la cantante.
Edward Franklin recibió otra de las propiedades de su madre. Por su parte, Ted White II obtuvo los beneficios derivados de otra vivienda que había sido vendida después del fallecimiento de Franklin.
Clarence ocupaba una posición diferente. Debido a sus circunstancias personales y a que se encontraba bajo tutela, no participó directamente en la disputa entre sus hermanos. Los documentos encontrados contemplaban su protección económica y la familia alcanzó acuerdos destinados a garantizar que sus necesidades continuaran cubiertas.
La resolución sobre los inmuebles no significaba que todo el legado artístico quedara concentrado en uno de los hermanos. Los cuatro hijos participaban en los ingresos relacionados con la música y los derechos de autor de su madre, una parte especialmente relevante del patrimonio por su capacidad para continuar generando rendimientos muchos años después del fallecimiento de la artista.
Un patrimonio que continuó generando ingresos
La dimensión económica de la herencia de Aretha Franklin no puede analizarse únicamente a partir del valor de sus viviendas o del dinero existente cuando falleció. Su trayectoria artística había generado un patrimonio capaz de seguir produciendo ingresos.
Durante décadas, Franklin construyó una de las carreras más importantes de la música estadounidense. Grabaciones, derechos musicales, regalías y otros activos relacionados con su producción artística continuaron formando parte de la administración de su patrimonio después de 2018.
Los responsables de la herencia también tuvieron que afrontar importantes obligaciones fiscales. Durante los años posteriores al fallecimiento se pagaron deudas tributarias millonarias mientras los activos vinculados con la música y la propiedad intelectual continuaban produciendo ingresos.
Esta circunstancia diferencia las sucesiones de grandes artistas de muchas herencias convencionales. Cuando existen derechos de propiedad intelectual, la muerte del creador no supone que el patrimonio deje de generar rendimientos. Su explotación puede continuar durante décadas y exige establecer claramente quién debe

Equipo de profesionales de la Notaría Bosch de Barcelona.
Deja tu comentario